주택관리사보 1차 은행미기입예금 · 기발행미인출수표 · 제12회 51번 해설
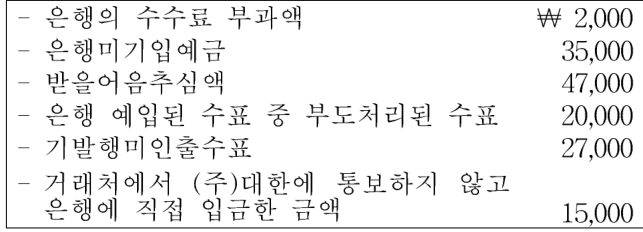
2008년말 (주)대한의 장부상 당좌예금 잔액은 ₩475,000이었으며, 은행에서 발행한 당좌예금 잔액증명서에는 ₩507,000이었다. 그 차이의 원인이 다음과 같을 때, 2008년말 (주)대한의 올바른 당좌예금 잔액은?
은행계정조정에서는 회사 쪽 잔액과 은행 쪽 잔액을 각각 고쳐 같은 금액에서 만나게 한다. 제12회 주택관리사보 1차 시험 「회계원리」 51번 문제입니다. 정답은 ⑤입니다.
- ① ₩453,000
- ② ₩473,000
- ③ ₩488,000
- ④ ₩500,000
- ⑤ ₩515,000
정답 ⑤
핵심 해설
은행계정조정에서는 회사 쪽 잔액과 은행 쪽 잔액을 각각 고쳐 같은 금액에서 만나게 한다. 회사가 아직 몰랐던 수수료 ₩2,000 과 부도수표 ₩20,000 은 빼고 어음추심액 ₩47,000 과 거래처 직접 입금액 ₩15,000 은 더하면 ₩515,000 이 되고, 은행 쪽도 미기입예금 ₩35,000 을 더하고 기발행미인출수표 ₩27,000 을 빼면 같은 ₩515,000 이 된다. 따라서 ⑤가 답이다.
이론 근거
은행계정조정표: 회사 장부 잔액과 은행 잔액증명서를 각각 조정해 같은 금액에 이르게 하며, 회사가 몰랐던 항목은 회사 쪽에, 은행이 몰랐던 항목은 은행 쪽에 반영한다.
쉬운 설명
장부와 통장이 다른 이유는 둘 중 한쪽이 아직 모르는 일이 있기 때문이다. 회사만 모르는 일은 회사 장부를 고치고, 은행만 모르는 일은 통장 잔액을 고친다. 그러면 둘이 같은 금액에서 만난다.
용어 설명
- 은행미기입예금
- 회사는 넣었다고 적었지만 은행이 아직 기록하지 못한 예금. 은행 쪽 잔액에 더한다.
- 기발행미인출수표
- 회사가 끊어 주었지만 아직 은행에 제시되지 않은 수표. 은행 쪽 잔액에서 뺀다.
계산 과정
올바른 잔액은 회사 쪽에서 가도 은행 쪽에서 가도 같은 금액에서 만난다. 회사 쪽에서 고칠 것: 은행 수수료 ₩2,000 은 아직 장부에 없으니 빼고, 받을어음추심액 ₩47,000 과 거래처가 알리지 않고 직접 입금한 ₩15,000 은 더하고, 예입한 수표 가운데 부도처리된 ₩20,000 은 뺀다. ₩475,000 − ₩2,000 + ₩47,000 + ₩15,000 − ₩20,000 = ₩515,000. 은행 쪽에서 고칠 것: 은행미기입예금 ₩35,000 을 더하고 기발행미인출수표 ₩27,000 을 뺀다. ₩507,000 + ₩35,000 − ₩27,000 = ₩515,000. 양쪽이 ₩515,000 에서 만나므로 올바른 당좌예금 잔액은 ₩515,000 이다.
선택지별 해설
- ① 회사 쪽에서 수수료 ₩2,000 과 부도수표 ₩20,000 만 빼고 더해야 할 어음추심액 ₩47,000 과 직접 입금액 ₩15,000 을 빠뜨리면 이 금액이 된다.
- ② 회사 쪽에서 수수료 ₩2,000 만 반영하고 나머지 세 가지를 빠뜨리면 이 금액이 된다.
- ③ 은행 쪽에서 고칠 은행미기입예금 ₩35,000 을 회사 쪽 잔액에 더하고 어음추심액과 직접 입금액을 빠뜨리면 이 금액이 된다.
- ④ 거래처가 알리지 않고 직접 입금한 ₩15,000 을 빠뜨리면 이 금액이 된다. 회사가 모르던 입금이므로 회사 쪽 잔액에 더해야 한다.
- ⑤ 회사 쪽과 은행 쪽을 각각 고쳐 둘 다 ₩515,000 에서 만나므로 올바른 당좌예금 잔액이다. (정답)
암기팁
회사가 몰랐던 것은 장부를 고치고, 은행이 몰랐던 것은 통장을 고친다. 양쪽 금액이 만나지 않으면 어느 한쪽을 잘못 옮긴 것이다.
출처 · 한국산업인력공단 큐넷 공개 기출문제 제12회 51번. 해설은 풀고패스가 작성했습니다.
4단계로 합격까지
풀고패스는 아래의 4단계의 맥락으로 전개됩니다. 각 단계를 눌러 자세히 보세요.