주택관리사보 1차 현금성자산 · 당좌차월 · 제17회 68번 해설
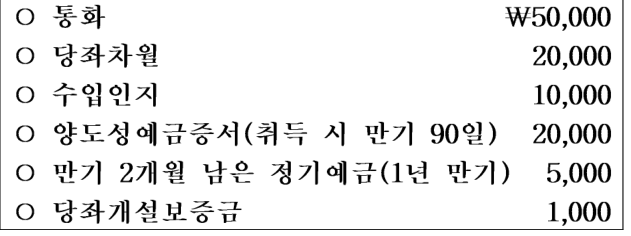
다음은 (주)한국의 20×1년 말 자산에 관한 일부 자료이다. (주)한국의 20×1년 말 현금및현금성자산은?
현금및현금성자산은 보유현금과 요구불예금에, 취득일로부터 만기가 3개월 이내인 단기투자자산을 더한 금액이다. 제17회 주택관리사보 1차 시험 「회계원리」 68번 문제입니다. 정답은 ①입니다.
- ① ₩70,000
- ② ₩71,000
- ③ ₩75,000
- ④ ₩81,000
- ⑤ ₩85,000
정답 ①
핵심 해설
현금및현금성자산은 보유현금과 요구불예금에, 취득일로부터 만기가 3개월 이내인 단기투자자산을 더한 금액이다. 통화 ₩50,000과 취득 시 만기 90일인 양도성예금증서 ₩20,000만 해당해 합계는 ₩70,000이다. 당좌차월은 부채이고, 수입인지는 소모품이나 선급비용이며, 정기예금은 취득 시 만기가 1년이라 현금성자산이 아니고, 당좌개설보증금은 사용이 제한된 장기금융상품이다. 정답은 ①이다.
이론 근거
K-IFRS 제1007호 현금및현금성자산의 범위: 현금은 보유현금과 요구불예금이고, 현금성자산은 취득일로부터 만기가 일반적으로 3개월 이내인 유동성 높은 단기투자자산이다.
회계기준 근거
- K-IFRS 제1007호 「현금흐름표」 문단 6~7 현금은 보유현금과 요구불예금이며 현금성자산은 확정된 금액의 현금으로 전환이 용이하고 가치변동 위험이 경미한 단기투자자산이다. 투자자산은 일반적으로 취득일로부터 만기일이 3개월 이내인 경우에만 현금성자산으로 분류한다.
쉬운 설명
바로 쓸 수 있는 돈과, 산 시점부터 3개월 안에 현금이 되는 것만 센다. 현찰 ₩50,000과 90일짜리 양도성예금증서 ₩20,000이 그것이다. 당좌차월은 은행에 빚진 것이라 자산이 아니고, 수입인지는 돈이 아니라 우표 같은 것이다. 정기예금은 지금 두 달 남았어도 처음 넣을 때 1년짜리였으므로 빠지고, 당좌개설보증금은 묶여 있어 쓸 수 없다.
용어 설명
- 현금성자산
- 유동성이 매우 높은 단기투자자산으로서 확정된 금액의 현금으로 전환이 쉽고 가치변동 위험이 경미한 자산이다. 일반적으로 취득일로부터 만기일이 3개월 이내여야 한다.
- 당좌차월
- 당좌예금 잔액을 넘어 수표를 발행할 수 있게 한 약정에 따라 생긴 은행 대출로, 재무상태표에는 단기차입금으로 표시한다.
- 당좌개설보증금
- 당좌거래를 트면서 은행에 맡겨 두는 담보성 예치금으로, 사용이 제한되어 장기금융상품으로 분류한다.
계산 과정
통화 ₩50,000 → 현금이므로 포함 양도성예금증서(취득 시 만기 90일) ₩20,000 → 취득일부터 3개월 이내 만기이므로 포함 당좌차월 ₩20,000 → 단기차입금(부채)이므로 제외 수입인지 ₩10,000 → 현금이 아니므로 제외 만기 2개월 남은 정기예금(1년 만기) ₩5,000 → 취득 시 만기가 1년이므로 제외 당좌개설보증금 ₩1,000 → 사용이 제한된 장기금융상품이므로 제외 현금및현금성자산 = ₩50,000 + ₩20,000 = ₩70,000
선택지별 해설
- ① 통화 ₩50,000과 양도성예금증서 ₩20,000을 더한 ₩70,000이다. (정답)
- ② ₩71,000은 당좌개설보증금 ₩1,000까지 더한 값이다. 이 예치금은 사용이 제한되어 장기금융상품으로 분류한다.
- ③ ₩75,000은 만기 2개월 남은 정기예금 ₩5,000을 더한 값이다. 현금성자산 여부는 결산일이 아니라 취득일 기준으로 가린다.
- ④ ₩81,000은 수입인지 ₩10,000과 당좌개설보증금 ₩1,000까지 더한 값이다. 수입인지는 현금이 아니다.
- ⑤ ₩85,000은 수입인지 ₩10,000과 정기예금 ₩5,000을 더한 값이다. 둘 다 현금및현금성자산이 아니다.
암기팁
3개월 기준은 「결산일까지 남은 기간」이 아니라 「취득일부터의 만기」다. 이 하나로 정기예금 문제가 갈린다.
출처 · 한국산업인력공단 큐넷 공개 기출문제 제17회 68번. 해설은 풀고패스가 작성했습니다.
4단계로 합격까지
풀고패스는 아래의 4단계의 맥락으로 전개됩니다. 각 단계를 눌러 자세히 보세요.