주택관리사보 1차 단위당 공헌이익 · 변동비율 · 제11회 74번 해설
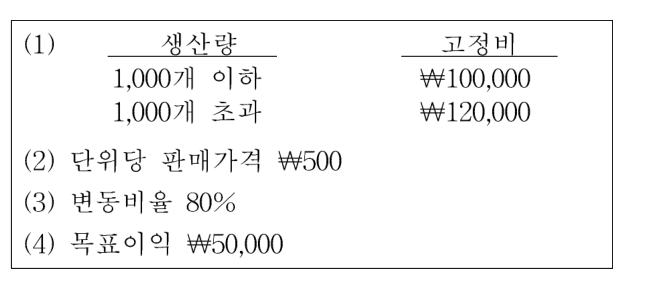
(주)태백의 제품생산 및 판매 관련 정보는 다음과 같다. (주)태백이 목표이익을 달성하기 위한 판매량은 몇 단위인가? (단, 법인세는 없는 것으로 가정함)
단위당 공헌이익은 판매가격 ₩500에 (1 − 변동비율 80%)를 곱한 ₩100이다. 제11회 주택관리사보 1차 시험 「회계원리」 74번 문제입니다. 정답은 ③입니다.
- ① 1,300개
- ② 1,500개
- ③ 1,700개
- ④ 2,000개
- ⑤ 2,500개
정답 ③
핵심 해설
단위당 공헌이익은 판매가격 ₩500에 (1 − 변동비율 80%)를 곱한 ₩100이다. 고정비가 생산량 구간에 따라 달라지므로 구간마다 풀고 그 결과가 그 구간의 조건에 맞는지 확인해야 한다. 고정비 ₩100,000으로 풀면 1,500개가 나오는데 이는 1,000개 이하라는 조건에 어긋나고, 고정비 ₩120,000으로 풀면 1,700개가 나와 1,000개 초과라는 조건에 맞는다. 따라서 목표 판매량은 1,700개다.
이론 근거
목표이익 판매량 분석(CVP): 목표 판매량 = (고정비 + 목표이익) ÷ 단위당 공헌이익. 고정비가 조업도 구간별로 달라지면 구간마다 풀고 해가 그 구간에 드는지 확인한다.
쉬운 설명
고정비가 계단처럼 두 단계로 나뉘어 있으므로 두 경우를 각각 풀어 보고, 나온 답이 그 계단 안에 들어오는지 확인하면 된다.
용어 설명
- 단위당 공헌이익
- 판매가격에서 단위당 변동원가를 뺀 금액. 한 단위를 더 팔 때 고정비를 회수하고 이익에 보태는 금액이다.
- 변동비율
- 매출액에서 변동원가가 차지하는 비율. 1에서 변동비율을 빼면 공헌이익률이 된다.
계산 과정
단위당 공헌이익 = 단위당 판매가격 ₩500 × (1 − 변동비율 80%) = ₩100 고정비 ₩100,000인 구간(1,000개 이하)으로 풀면 (₩100,000 + 목표이익 ₩50,000) ÷ ₩100 = 1,500개 1,500개는 1,000개 이하가 아니므로 이 구간의 조건과 어긋난다 고정비 ₩120,000인 구간(1,000개 초과)으로 풀면 (₩120,000 + ₩50,000) ÷ ₩100 = 1,700개 1,700개는 1,000개를 넘으므로 조건과 맞는다 → 목표 판매량 1,700개
선택지별 해설
- ① 1,300개로는 공헌이익이 ₩130,000이어서 고정비 ₩120,000을 회수하고 남는 금액이 목표이익 ₩50,000에 못 미친다.
- ② 1,500개는 고정비를 ₩100,000으로 놓고 계산한 값이다. 그런데 1,500개는 1,000개를 넘으므로 고정비 ₩100,000이라는 전제와 맞지 않는다.
- ③ 고정비 ₩120,000 구간에서 (₩120,000 + ₩50,000) ÷ ₩100 = 1,700개이고 1,000개를 넘어 조건과 맞는다.(정답)
- ④ 2,000개면 공헌이익이 ₩200,000이어서 고정비를 빼고도 ₩80,000이 남아 목표이익 ₩50,000을 넘어선다.
- ⑤ 2,500개면 공헌이익이 ₩250,000이어서 목표이익보다 훨씬 많은 ₩130,000이 남는다.
암기팁
고정비가 구간별로 달라지는 문항은 구간마다 풀고 「그 답이 그 구간 안에 들어오는가」를 반드시 되짚는다.
출처 · 한국산업인력공단 큐넷 공개 기출문제 제11회 74번. 해설은 풀고패스가 작성했습니다.
4단계로 합격까지
풀고패스는 아래의 4단계의 맥락으로 전개됩니다. 각 단계를 눌러 자세히 보세요.